
د. محمد أحمد أبوبكر
باحث بمركز الخبراء للدراسات الإنمائية وتحليل الأزمات
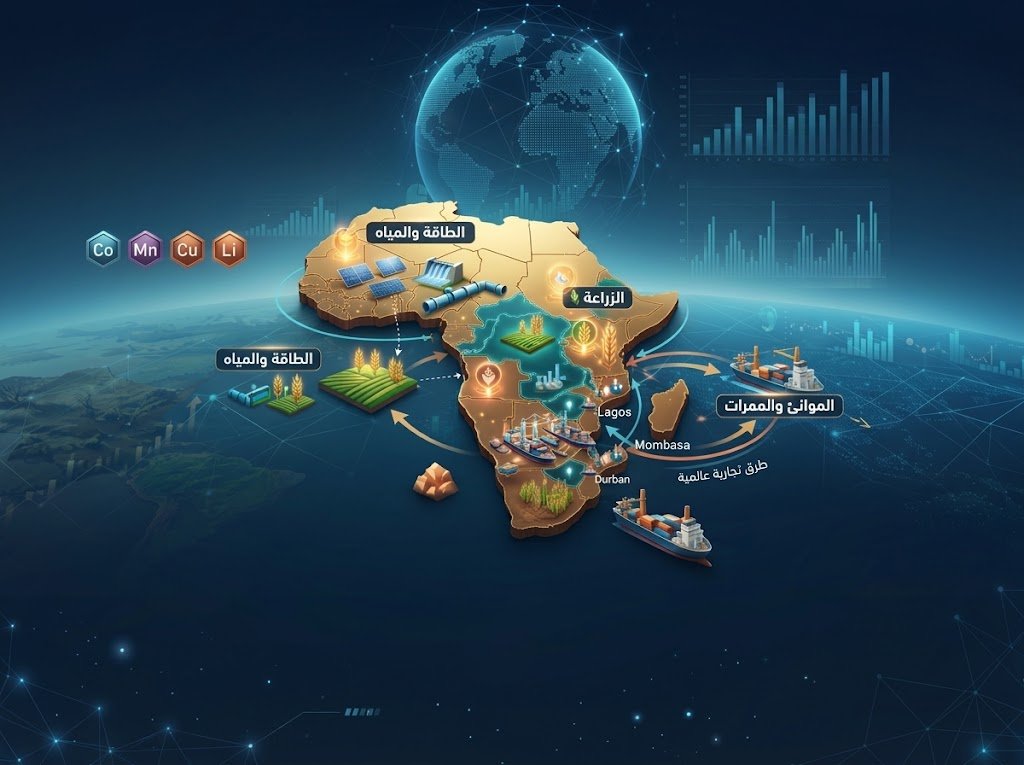
لم تعد إفريقيا مجرد قارة غنية بالموارد إنها تتحول، بصورة متسارعة، إلى جغرافيا للتنافس على المستقبل فالمعركة لم تعد حول النفط والذهب وحدهما، هناك المعادن الحرجة، والطاقة، والمياه، والأراضي الزراعية، والموانئ، والممرات التجارية، وسلاسل الإمداد وحين تتقاطع هذه العناصر في جغرافيا واحدة، يتوقف المورد عن كونه أصلاً اقتصادياً محضاً، ويصبح أداة من أدوات القوة والنفوذ.
الأرقام تقول شيئاً يستحق التوقف ، في عام 2024م قفز الاستثمار الأجنبي المباشر إلى إفريقيا بنسبة75% ليبلغ 97 مليار دولار، وهو أعلى مستوى مسجل، لترتفع حصة القارة من التدفقات العالمية إلى نحو 6% مقابل 4% في2023م. وحتى بعد استبعاد صفقة تمويل حضرية ضخمة في مصر، بقيت التدفقات مرتفعة بنحو 12%، لتبلغ قرابة 62 مليار دولار.
لكن الرقم الأهم ليس حجم الأموال وحده، بل ما الذي تبحث عنه هذه الأموال؟ فإفريقيا تمتلك نحو 55% من الاحتياطيات العالمية للكوبالت، 47,65% من المنغنيز، 5,9% من النحاس، فيما تشير تقديرات الأمم المتحدة إلى أن الطلب العالمي على معادن التحول في الطاقة قد يقترب من أربعة أضعافه بحلول عام 2030م ، وفي عام 2024م بلغت صادرات المعادن الحرجة عالمياً نحو 2,25 تريليون دولار، كان نصيب إفريقيا منها نحو 176 مليار دولار.
وهنا تتغير طبيعة السؤال ، لم يعد السؤال من يملك المورد؟ ، بل من يملك القدرة على إدارة التنافس حوله؟
فامتلاك المنجم لا يعني امتلاك القيمة كلها ، فقد يُستخرج الخام في إفريقيا، ثم تنتقل عمليات المعالجة والتكرير والتصنيع إلى خارجها، فتغادر معه نسبة كبيرة من القيمة المضافة. ولذلك فإن المعركة الحقيقية ليست فقط على موقع استخراج المورد، وإنما على سلسلة القيمة التي تبدأ منه وتنتهي بالسوق.
وهنا تكمن إحدى مفارقات القارة الإفريقية غنى الموارد لا يساوي بالضرورة قوة اقتصادية حيث وضح تقرير UNCTAD أن البلدان الإفريقية تحصل، في تقديراتها، على نحو40% فقط من الإيرادات التي يمكن أن تحققها من مواردها الطبيعية، بسبب تحديات تتصل بالقيمة المضافة والحوكمة والبنية التحتية وغيرها.
السودان يقدم نموذجًا بالغ الدلالة لهذه المفارقة. فهذا البلد لا يمتلك مورداً واحداً يمكن اختزاله في الذهب لديه أراضٍ زراعية، ومياه، وثروة حيوانية، وموارد معدنية، وساحل على البحر الأحمر، وموقع يصل عمق إفريقيا بالعالم العربي والبحر الأحمر. ولذلك فإن قيمة السودان ليست في باطن الأرض وحده، وإنما في تركيب جغرافي واقتصادي يمكن، إذا أُدير بصورة صحيحة، أن يتحول إلى قوة استراتيجية، لكن الحرب التي اندلعت في أبريل 2023م كشفت مفارقة أخرى حيث تراجعت قدرة الاقتصاد والدولة، بينما بقيت قيمة المورد والموقع حاضرة في حسابات الخارج وانكمش الناتج المحلي الحقيقي للسودان بنحو 29,4% في 2023م، ثم 14% في 2024م ، في واحدة من أشد الانكماشات الاقتصادية في تاريخه الحديث وتشير أحدث بيانات البنك الدولي إلى أن الاقتصاد سجل نمواً مقداره 3,1 % في 2025م ، لكنه جاء من قاعدة منخفضة جدًا بعد الانكماشات الحادة السابقة.
وفي قلب هذه المعادلة يقف الذهب. فبحسب بنك السودان المركزي، بلغت صادرات الذهب الرسمية في النصف الأول من 2024م نحو 733,4 مليون دولار من 11,625 طنًا، ثم بلغت في النصف الأول من 2025م نحو 839,9 مليون دولار من 8,835 طناً. أي أن القيمة ارتفعت بنحو 14,5% رغم انخفاض الكمية المصدرة بنحو 24% .
هذا الرقم وحده يفتح باباً استراتيجياً بالغ الأهمية وهو ان المورد لم يختفِ، لكن العلاقة بين المورد والاقتصاد الوطني هي التي تحتاج إلى إعادة نظر.فحين ترتفع قيمة الذهب المصدر بينما ينكمش الاقتصاد، فإن السؤال لا ينبغي أن يكون فقط كم ننتج؟ وإنما كم من قيمة المورد يتحول إلى إيرادات عامة، وإنتاج، واستثمار، وفرص عمل، وقدرة تفاوضية للدولة؟
أصل القضية...
المشكلة ليست أن الآخرين يهتمون بموارد السودان فمن الطبيعي أن تبحث الدول عن مصالحها في عالم تتزايد فيه أهمية المعادن والطاقة والممرات والأسواق ، المشكلة تبدأ عندما تكون قيمة المورد واضحة في حسابات الآخرين، بينما لا تكون له في الداخل سياسة وطنية واضحة بحجم هذه القيمة.
هنا يصبح الجوار جزءًا من المعادلة إذ لا يحتاج الأمر إلى افتراض مؤامرة إقليمية موحدة، ولا إلى اتهام دول بعينها بإدارة السودان من خلف الستار. فالتنافس الجيوسياسي أكثر تعقيداً من ذلك. الدول تتحرك وفق مصالحها في الأمن والتجارة والطاقة والموانئ والأسواق والنفوذ، والدول المجاورة بحكم موقعها تصبح بطبيعتها جزءاً من حركة هذه المصالح لكن السؤال الاستراتيجي هو هل يستخدم السودان جواره لإدارة مصالحه، أم تسمح هشاشته بأن يستخدم الجوار لإدارة مصالح الآخرين حوله؟ ، فالحدود ليست خطوطًا على الخريطة فقط إنها ممرات للتجارة، ومسارات للسلع، وقنوات للأسواق، ومجالات للتأثير. والميناء ليس مجرد رصيف للسفن إنه نقطة في شبكة جيوسياسية. والذهب ليس مجرد معدن إنه أصل مالي وسيادي. والأرض الزراعية ليست مجرد مساحة إنتاج إنها جزء من معادلة الأمن الغذائي الإقليمي لهذا فإن الجغرافيا لا تصبح قوة بمجرد وجودها الجغرافيا تصبح قوة عندما تُدار.
وهنا تلتقي إفريقيا مع فلسفة الجسر والمورد ، فالسودان ليس مجرد مورد يُستخرج ويُصدر، ولا مجرد جسر تعبره المصالح بين إفريقيا والعالم. إنه، نظرياً، يستطيع أن يكون فاعلاً في إدارة التنافس على المورد والجسر معاً. القوة ليست في أن نمتلك ما يحتاجه الآخرون فقط بل في أن نمتلك القدرة على التفاوض حول ما يحتاجه الآخرون ، أن نعرف ماذا نملك، ومن يحتاج إليه، وما البدائل المتاحة لنا، وكيف نبني الشراكات، وكيف نتجنب الارتهان لشريك واحد، وكيف نحول الذهب إلى قيمة مضافة، والأرض إلى إنتاج، والميناء إلى منصة تجارة، والموقع إلى نفوذ، والمورد إلى تنمية.
إفريقيا اليوم لا تحتاج فقط إلى حماية مواردها من الخارج تحتاج إلى امتلاك أدوات إدارة التنافس حولها والسودان، في قلب هذه الجغرافيا، أمام سؤال لا يحتمل التأجيل ، هل نريد أن نكون أصحاب المورد فقط، أم أصحاب القرار في مستقبله؟ ، ففي إفريقيا الجديدة، لن يكون التنافس الحقيقي على من يملك المورد وحده، وإنما على من يملك مفتاح الوصول إليه، ومن يحدد شروط تحويله إلى قيمة ونفوذ ومستقبل.
وهنا بالضبط أصل القضية.